Azul Fidelidade paga 110% esta semana só com 5 anos de Clube Azul
Quem tem menos de um ano de Clube Azul não chega aos 90% de bônus, que é o meu piso para transferir ao Azul Fidelidade.

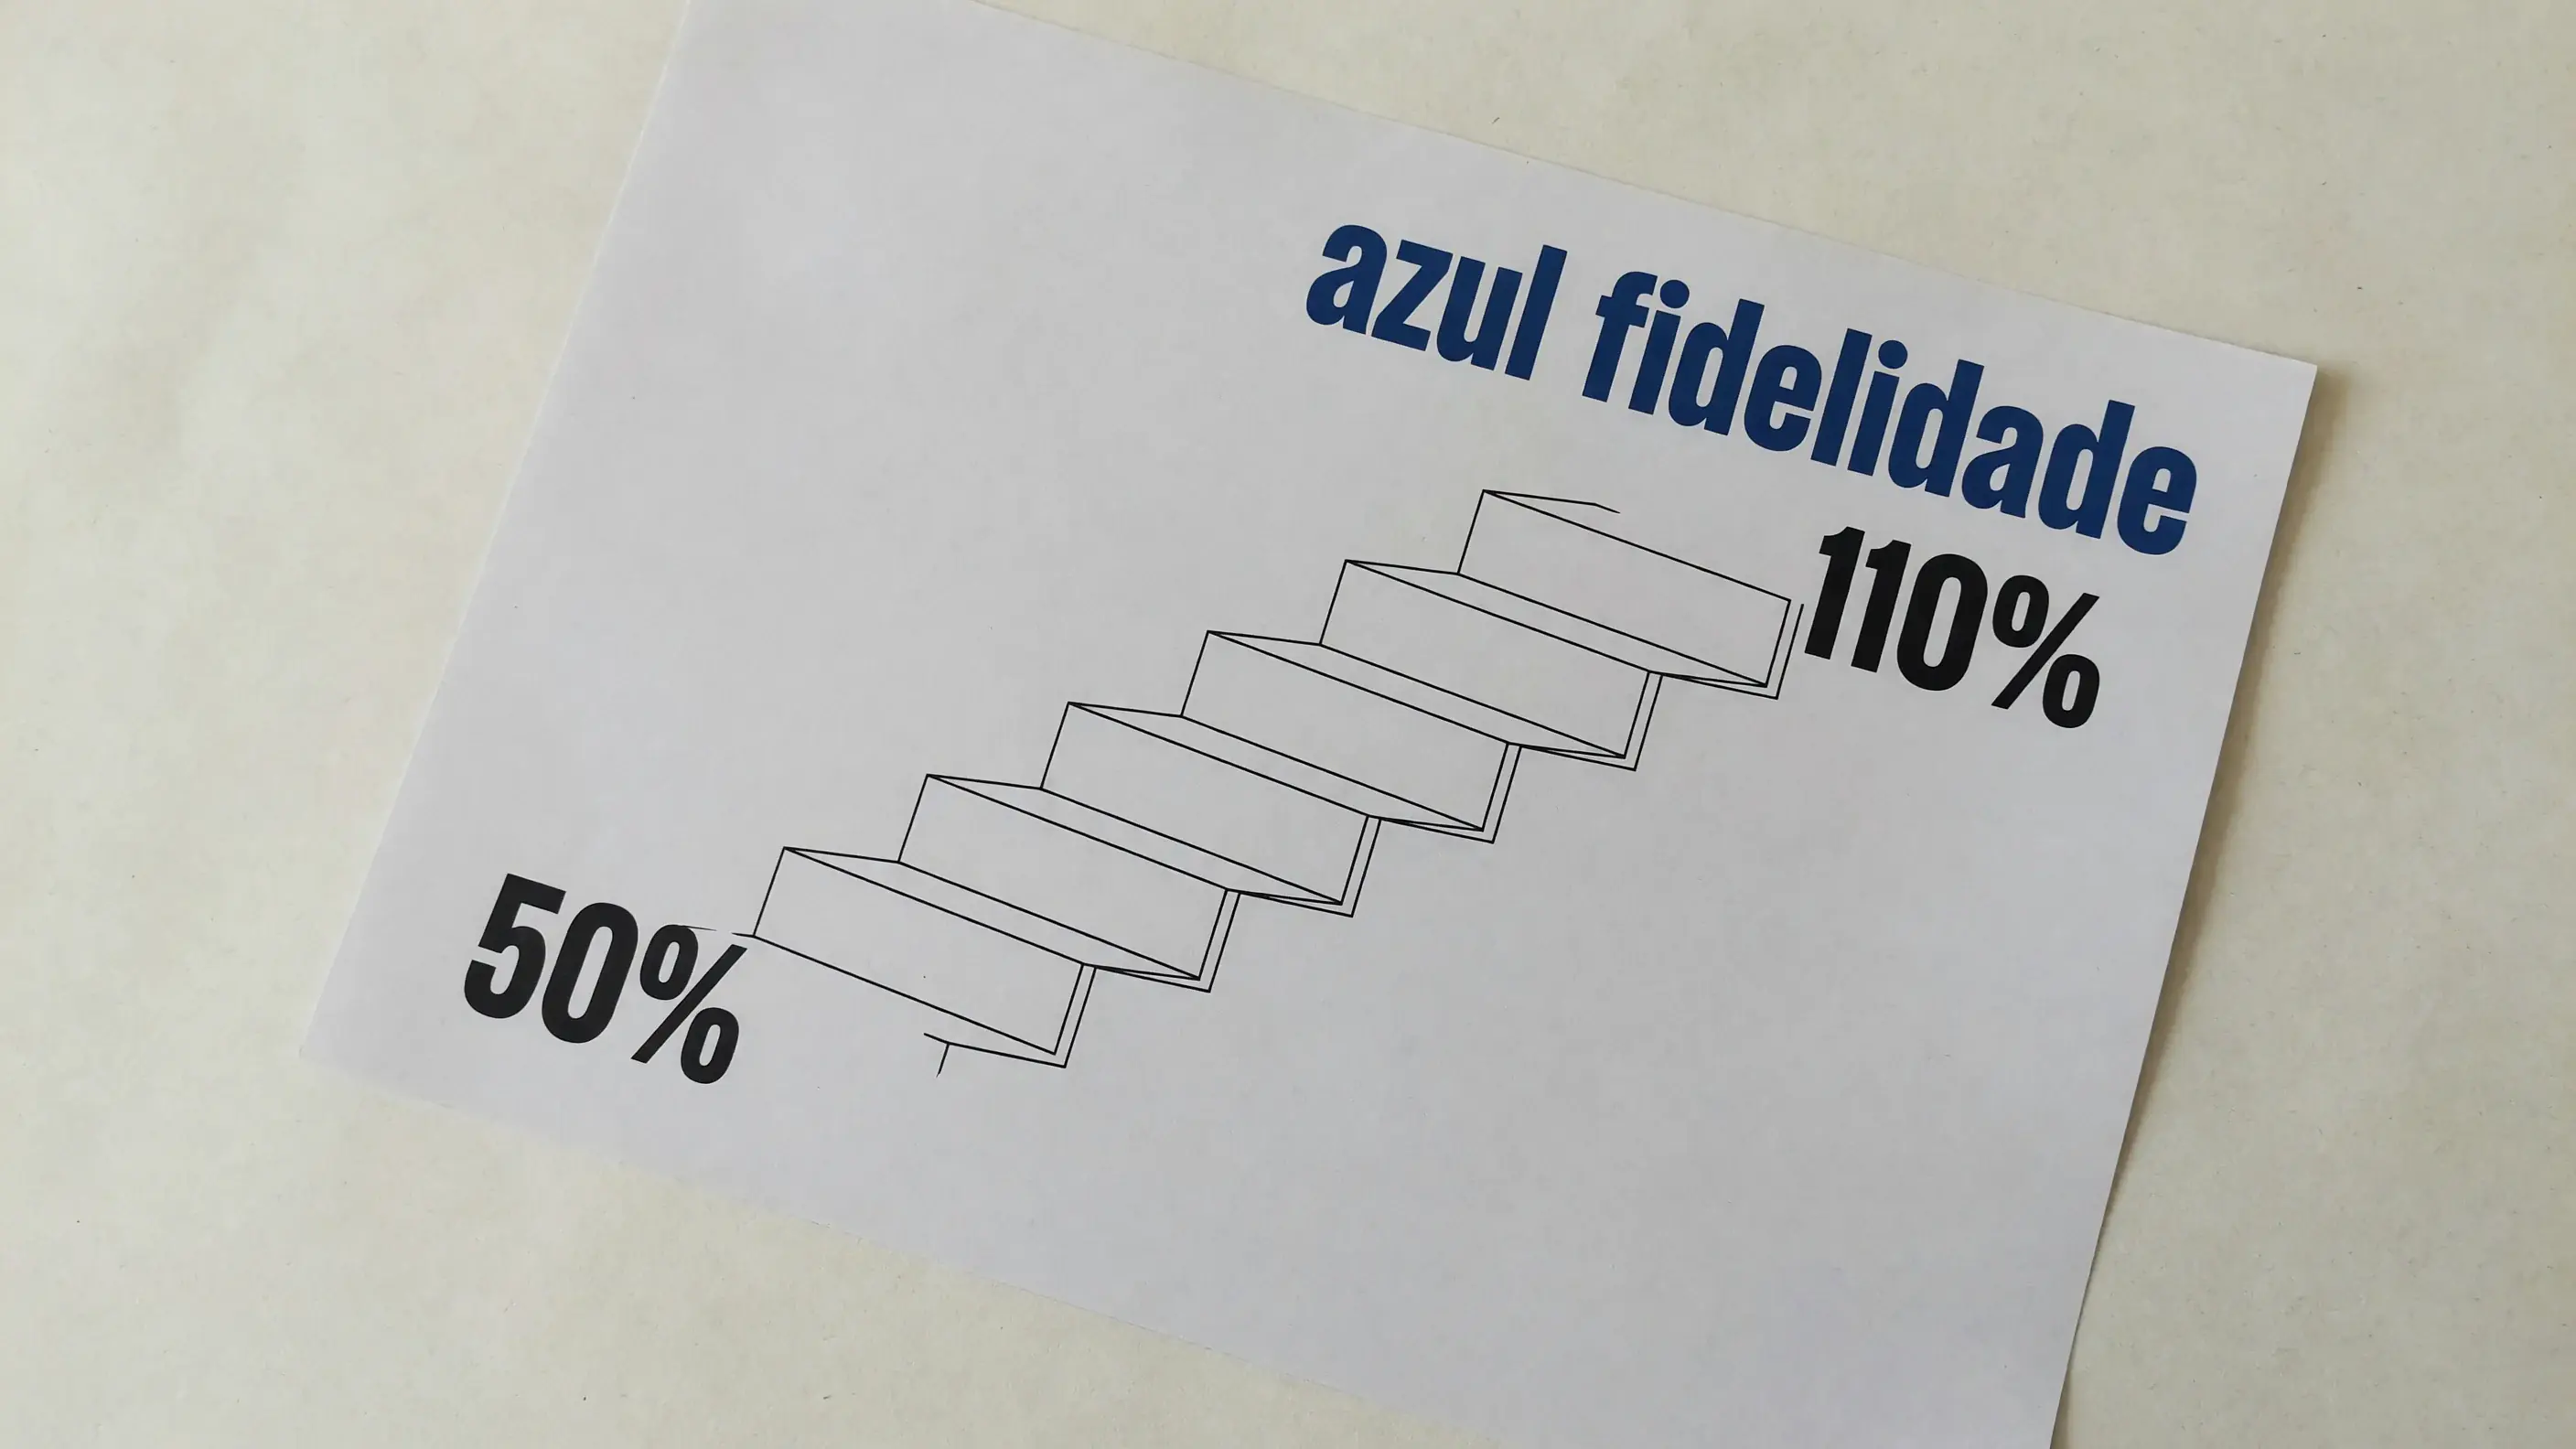
Entre 50% e 110%, o Clube Azul decide
Os 110% que o Azul Fidelidade anuncia nas transferências do Inter Loop e do BRB são o degrau de quem assina o Clube Azul há cinco anos ou mais.
Existem as transferências bonificadas, que é quando você pega uma promoção do seu programa de banco para o programa de fidelidade da companhia aérea e você ganha uma quantidade maior de milhas, independente se você for assinante de um clube de milhas ou não. Quem é assinante do clube de milhas ganha mais. Nesta rodada a régua é essa: o regulamento das duas campanhas, publicado pela própria Azul, paga 80% de bônus a assinante do Clube Azul com conta ativa e 50% a quem não assina.
Em cima dessa base entra o tempo de casa: mais 5% para quem tem de 6 a 11 meses de clube, mais 10% de 1 a 2 anos, mais 20% de 3 a 4 anos e mais 30% a partir de 5 anos. Somada, a escada fica assim:
| Tempo de Clube Azul | Bônus total na transferência |
|---|---|
| Sem Clube Azul | 50% |
| Clube Azul com menos de 6 meses | 80% |
| Clube Azul de 6 a 11 meses | 85% |
| Clube Azul de 1 a 2 anos | 90% |
| Clube Azul de 3 a 4 anos | 100% |
| Clube Azul a partir de 5 anos | 110% |
| Teto de 300.000 pontos de bônus por CPF; o bônus por tempo de clube tem limite de 100.000 pontos por ano. | |
Anota isso, dois tetos fecham a conta: 300.000 pontos de bônus por CPF e 100.000 pontos por ano no bônus por tempo de clube.
E não é a primeira vez que Inter Loop e Azul se juntam: o Inter Loop, quando foi criado lá em 2023, tinha parceria apenas com o programa de fidelidade Azul, o Azul Fidelidade, que inclusive tem várias promoções que eles fazem de transferência bonificada. Esta semana é mais uma dessas rodadas.
Eu não transfiro com 85% na mão
No caso da Smiles e da Azul, a partir de 90% vale a pena, e nesta rodada esse piso corta a escada bem no meio.
Quem não assina o Clube Azul fica em 50%. Quem assinou há menos de seis meses, em 80%. De 6 a 11 meses de clube, a conta chega a 85%.
E com 85% na mão eu não transfiro. O meu piso para o Azul Fidelidade é 90%, e ele só aparece com um ano de clube. É um patamar que já resolve se você já tem uma viagem planejada, já tem o seu destino, seu roteiro mapeado.
Os degraus de 50%, 80% e 85% ficam abaixo dele.
Daí para cima a conta muda de figura: 100% de 3 a 4 anos, 110% a partir de 5 anos. Lembrando que na Azul existem promoções, inclusive, dando 120% de bônus, ou seja, nem o topo desta escada é o máximo que o programa já pagou.
Se você não tem pressa, no caso da Azul, eu recomendo uma promoção ali de 100, 110 até 120. Ou seja, do degrau de três anos para cima esta janela entra na faixa que eu procuro.
Tudo depende do seu tempo de clube, tudo depende do saldo que está parado no banco, tudo depende da viagem que você já tem na mira.
Você cadastra o CPF ou perde o bônus
Transferir antes de cadastrar o CPF na página da promoção não dá bônus nenhum. A ordem errada zera o benefício em vez de reduzir.
Vem comigo, são três travas, todas antes do botão de transferir.
A primeira é o cadastro do CPF, feito no link da campanha, e o link é diferente para cada perna: uma página para o Inter Loop, outra para o BRB.
A segunda vale para quem quer os 80%: lembrando, não é obrigatório assinar um clube, mas ele pode sim ser muito vantajoso. Só que aqui a adesão ao Clube Azul precisa estar feita antes da transferência de pontos, não depois.
A terceira é a não-cumulatividade: a promoção não acumula com outras promoções.
Fora as três, o regulamento ainda exige cadastro no programa de fidelidade da Azul com a conta em situação regular.
Nenhuma dessas travas dá para consertar depois. Tá bom?
Esse bônus não te dá categoria nenhuma
Os pontos que caem desta campanha não geram pontos qualificáveis. Desde 01/04/2024, transferência de parceiro financeiro não conta para as categorias do Azul Fidelidade, que são Topázio, Safira e Diamante.
O que entra aqui é saldo para gastar em passagem, não degrau de status. Lembra, né? Quando a gente fala em pontos, é o que você acumula dentro dos programas de banco. Quando a gente fala em milhas, é o que você acumula dentro dos programas de fidelidade das companhias aéreas. É esse segundo saldo que a campanha engorda, e quem transfere pensando em subir de nível está comprando a coisa errada.
O regulamento credita os pontos bônus em até 15 dias úteis depois que a campanha termina, e esses pontos bônus valem 6 meses.
São dois relógios diferentes. Prazo de crédito não é prazo de uso, e o segundo é o que decide se o saldo vira passagem ou vira nada.
Se a transferência travar do lado do banco, o prazo é de 10 dias corridos após o término da promoção para regularizar a solicitação dos pontos junto ao parceiro emissor.
No BRB você tem um dia a menos
A perna do BRB fecha em 3 de setembro de 2026 e a do Inter Loop em 4 de setembro de 2026. São duas campanhas separadas, com regulamento idêntico, e não existe um prazo só valendo para as duas.
Inter Loop: até 4 de setembro de 2026, cadastro na página da oferta do Inter Loop no site da Azul.
O período promocional começou em 1º de setembro nas duas, e cada uma tem a sua própria página de cadastro no site da Azul: uma para a oferta do Inter Loop, outra para a oferta do BRB.
Quem tem pontos nos dois bancos resolve primeiro o BRB, que é a janela que fecha antes.
E se o seu degrau não alcança os 90%, o prazo curto não muda o número: os 110% do topo da escada não são para você nesta rodada. Então, se você não está com pressa, na minha opinião, vale a pena você esperar uma grande promoção dessa do que transferir a qualquer momento nessas promoções aleatórias. O saldo fica onde está, esperando a rodada em que o seu tempo de clube fecha os 90%.
Fonte